La sonrisa del DCA llega cuando el precio supera tu costo promedio
Comprar más unidades mientras el precio cae, ¿cuánto baja de verdad tu costo promedio? ¿Y por qué cuesta cada vez más moverlo a medida que el plan avanza? Aquí están las cuentas, periodo por periodo.
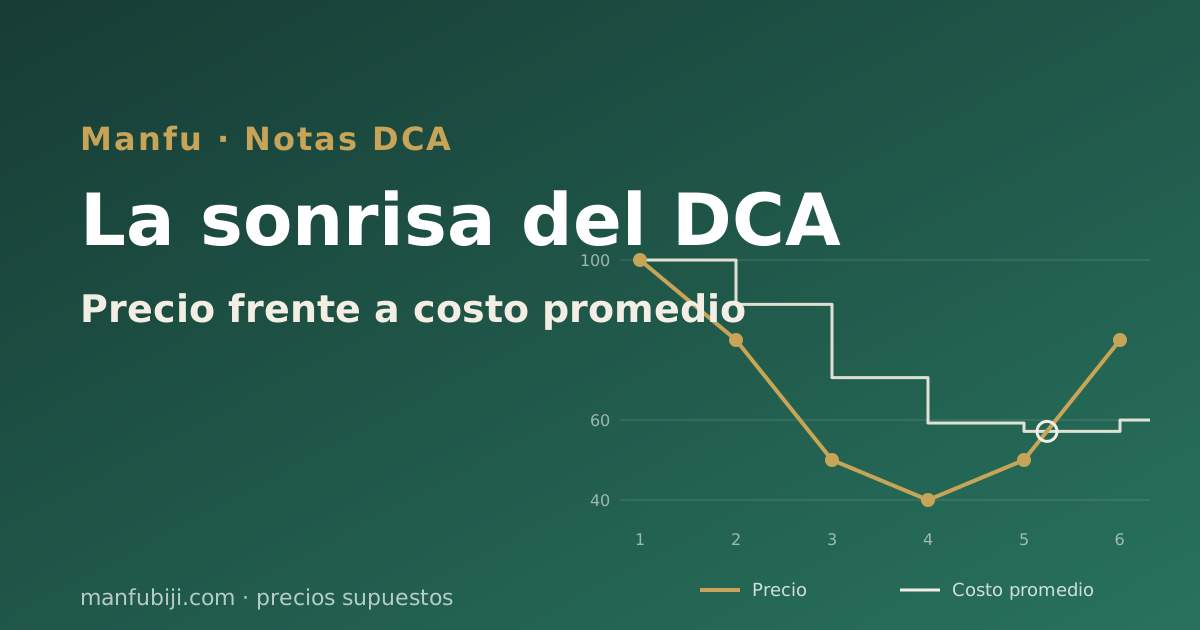
La curva de la sonrisa del DCA describe un tramo como este: el precio primero baja y después se recupera, y tu cuenta va de una pérdida no realizada a una ganancia no realizada; dibujado, el recorrido parece una U. El punto en que la cuenta pasa de pérdida a ganancia llega cuando el precio vuelve a quedar por encima de tu costo promedio; no hace falta que regrese al precio de tu primera compra. Con los precios supuestos de más abajo, la primera compra se hace a 100 y, cuando el precio vuelve a 80, la cuenta ya gana 33,33%.
Costo promedio = total invertido ÷ unidades acumuladas. Con un monto fijo por periodo, en los periodos de precio bajo el mismo dinero compra más, y por eso el costo promedio nunca queda por encima del promedio simple de los precios. Sin contar comisiones, tu punto de equilibrio es ese costo promedio; si sumas las comisiones de compra y de venta, sube un poco.
Qué es la curva de la sonrisa en el DCA
La lógica de la curva cabe en dos frases: en los periodos de caída, el mismo monto compra más unidades; cuando el precio se recupera, todas esas unidades baratas suben juntas.
Con bitcoin el mecanismo es el mismo: pones un monto fijo cada periodo, el precio cambia y con él cambia la cantidad que recibes, compres un fondo o una moneda. Lo que hay que mirar aparte es la condición previa, y más abajo hay una sección sobre los casos en que la curva no aparece. Si todavía no empezaste, los primeros pasos y la forma de fijar el monto y la frecuencia están en la guía completa de DCA en bitcoin; lo que sigue gira alrededor de un solo número, el costo promedio.
DCA de 1000 USD por periodo: cómo cambia el costo promedio compra a compra
Los seis precios de abajo están inventados para que las cuentas salgan fáciles y no tienen relación con ningún mercado real; cada paso se puede comprobar con una calculadora. En cada periodo se invierten 1000 USD, por ahora sin comisiones, y el costo promedio va redondeado a dos decimales.
| Periodo | Precio del periodo | Unidades compradas | Total invertido (USD) | Unidades acumuladas | Costo promedio tras la compra |
|---|---|---|---|---|---|
| 1 | 100 | 10 | 1000 | 10 | 100,00 |
| 2 | 80 | 12,5 | 2000 | 22,5 | 88,89 |
| 3 | 50 | 20 | 3000 | 42,5 | 70,59 |
| 4 | 40 | 25 | 4000 | 67,5 | 59,26 |
| 5 | 50 | 20 | 5000 | 87,5 | 57,14 |
| 6 | 80 | 12,5 | 6000 | 100 | 60,00 |
En los dos periodos en que el precio cayó de 80 a 50 y luego a 40 se compraron 45 unidades en total, el doble de las 22,5 de los dos primeros. En esos dos periodos el costo promedio bajó de 88,89 a 59,26: una baja de 29,63.
Al cabo de los seis periodos, el costo promedio es exactamente 60. El promedio simple de los seis precios es 400 ÷ 6 ≈ 66,67: queda 6,67 por encima de 60. Esa diferencia sale de invertir siempre el mismo monto: a precios bajos, los mismos 1000 USD compran más unidades, y por eso los precios bajos pesan más en el promedio.
En términos matemáticos, el costo promedio de un DCA de monto fijo es la media armónica de los precios: se suman los inversos de los seis precios (0,01 + 0,0125 + 0,02 + 0,025 + 0,02 + 0,0125 = 0,1) y se divide el número de periodos entre esa suma (6 ÷ 0,1 = 60). La media armónica nunca supera al promedio simple, y ambos coinciden solo cuando todos los precios son iguales. Basta con que el precio se mueva para que el costo promedio de un DCA de monto fijo quede por debajo del promedio simple.
¿A qué precio recuperas lo invertido con un DCA en bitcoin?
Si después de cada compra valoras la cuenta al precio de ese periodo, los mismos números quedan así:
| Periodo | Precio del periodo | Valor de la posición (USD) | Total invertido (USD) | Ganancia o pérdida no realizada |
|---|---|---|---|---|
| 1 | 100 | 1000 | 1000 | 0 |
| 2 | 80 | 1800 | 2000 | −10,00% |
| 3 | 50 | 2125 | 3000 | −29,17% |
| 4 | 40 | 2700 | 4000 | −32,50% |
| 5 | 50 | 4375 | 5000 | −12,50% |
| 6 | 80 | 8000 | 6000 | +33,33% |
Valor de la posición = unidades acumuladas × precio del periodo. Tras la quinta compra tienes 87,5 unidades, llevas gastados 5000 USD y tu costo promedio es 57,14. En el camino de 50 a 80, en el momento en que el precio supera ese costo promedio (5000 ÷ 87,5 ≈ 57,14), la posición vale más de 5000 USD y la pérdida no realizada se convierte en ganancia; ahí empieza a levantarse el lado derecho de la sonrisa. Después de la sexta compra, hecha a 80, el costo promedio sube a 60 y el precio sigue 20 USD por encima.
80 está 20% por debajo de los 100 de la primera compra y, aun así, la cuenta gana 33,33%. El precio de la primera compra no tiene ningún papel especial a la hora de recuperar lo invertido: es uno de seis precios y, además, aquel al que menos unidades compraste.
Cuánto suben las comisiones el punto de equilibrio
Aquí la comisión se supone de 1%, alta a propósito para que la diferencia se note; no representa la tarifa real de ninguna plataforma. De cada 1000 USD se descuentan primero 10 USD de comisión y con los 990 USD restantes se compra; al vender se descuenta otro 1% del monto vendido.
- Unidades compradas en los seis periodos: 990 ÷ 100 + 990 ÷ 80 + 990 ÷ 50 + 990 ÷ 40 + 990 ÷ 50 + 990 ÷ 80 = 9,9 + 12,375 + 19,8 + 24,75 + 19,8 + 12,375 = 99 unidades.
- Costo promedio con la comisión de compra incluida: 6000 ÷ 99 ≈ 60,61.
- Con la comisión de venta, para que lo que recibes al vender no sea menos de 6000: 99 × precio × 0,99 ≥ 6000; es decir, precio ≥ 6000 ÷ 98,01 ≈ 61,22.
Sin comisiones, el punto de equilibrio está en 60; con 1% en la compra y 1% en la venta pasa a 61,22. Cuánto cobra en realidad tu plataforma lo dice su página de tarifas: cambia el 1% por esa cifra y usa la misma fórmula.
Cuanto más dura el DCA, menos baja el costo con la misma caída
Sigamos desde el periodo 6. Supón que del periodo 7 al 18 el precio se queda en 80, que cada periodo sigues invirtiendo 1000 USD y que en el periodo 19 el precio cae a 40:
- Del periodo 7 al 18 son 12 periodos: 12.000 USD invertidos, 12,5 unidades cada vez, 150 unidades en total.
- Tras el periodo 18: 18.000 USD invertidos en total, 250 unidades acumuladas, costo promedio 18.000 ÷ 250 = 72,00.
- En el periodo 19 se compran 25 unidades a 40: 19.000 USD invertidos en total, 275 unidades acumuladas, costo promedio 19.000 ÷ 275 ≈ 69,09.
| Los mismos 1000 USD invertidos a 40 | Periodo 4 | Periodo 19 |
|---|---|---|
| Costo promedio antes de la compra | 70,59 | 72,00 |
| Costo promedio después de la compra | 59,26 | 69,09 |
| Baja del costo promedio | 11,33 | 2,91 |
| Peso de estos 1000 USD en el total invertido | 25% (1000 ÷ 4000) | cerca de 5,26% (1000 ÷ 19.000) |
Las dos compras se hacen al mismo precio y el costo promedio previo apenas difiere en 1,41; sin embargo, la del periodo 4 bajó el costo 11,33 y la del periodo 19 solo lo bajó 2,91. Toda la diferencia está en la última fila: a medida que el total invertido crece, cada periodo nuevo pesa menos dentro de él. Ese es el desgaste del DCA: con el tiempo, una compra nueva mueve cada vez menos el promedio.
La misma idea se ve mejor con una pregunta: después del periodo 18, ¿cuántas compras seguidas a 40 hacen falta para llevar el costo promedio de 72 a 60? Si son n compras, (18.000 + 1000n) ÷ (250 + 25n) = 60; al multiplicar ambos lados queda 18.000 + 1000n = 15.000 + 1500n, y de ahí n = 6. Hacen falta seis compras seguidas para mover el costo 12, mientras que al principio del plan una sola compra, la del periodo 4, lo movió 11,33.
De vuelta en la curva de la sonrisa: cuanto más tiempo lleva el plan, más difícil es que una o dos caídas posteriores arrastren hacia abajo el punto de equilibrio. Que la cuenta gane o pierda depende cada vez más del costo de todas las unidades que ya compraste, y un periodo nuevo cambia poco.
El desgaste suena a mala noticia, pero a mí me parece que también tiene un lado tranquilizador: cuando el plan lleva tiempo, que un periodo salga caro o barato casi no cambia el costo total, así que no hace falta darle vueltas a cada compra. Lo que de verdad desarma es la esperanza de que “más adelante, una gran caída me va a bajar el costo”. En el periodo 19, una caída así mueve el costo los 2,91 de la tabla de arriba.
Casos en los que el DCA se queda sin sonrisa
El lado derecho de la sonrisa depende de que el precio vuelva a quedar por encima del costo promedio. Sin ese tramo, por mucho que el DCA haya bajado el costo, la cuenta sigue en pérdida.
El precio baja sin parar y no vuelve. Otro juego de precios supuestos: 100, 80, 50, 40, 25, 20, con 1000 USD por periodo. En seis periodos se compran 10 + 12,5 + 20 + 25 + 40 + 50 = 157,5 unidades, con un costo promedio de 6000 ÷ 157,5 ≈ 38,10. Al último precio, 20, la posición vale 157,5 × 20 = 3150 USD: 47,5% menos de lo invertido. El costo promedio no puede quedar por debajo del precio más bajo al que compraste, así que si cada periodo marca un nuevo mínimo, el precio se queda siempre por debajo de tu costo promedio.
Lo que compras pasa a valer cero. Con el precio en 0, la posición vale 0, por muy bajo que hayas dejado el costo promedio.
Cortas el plan y vendes en el fondo. La mitad derecha de la sonrisa depende de las unidades que todavía tienes. Volviendo al primer juego de números: si en el periodo 4, con el precio en 40, vendes todo, las 67,5 unidades te devuelven 2700 USD y los 4000 USD invertidos quedan fijados en una pérdida de 1300 USD; que el precio vuelva después a 80 ya no tiene nada que ver con ese dinero. Cuando los periodos en rojo se hacen difíciles de aguantar, la nota Mi DCA está en pérdida, ¿y ahora qué? ayuda a separar una cuenta que está en pérdida no realizada de un método que salió mal.
Dejas de comprar justo en los periodos baratos. El costo promedio baja en los periodos de precio bajo. Con esos mismos seis precios, si dejas de comprar después del periodo 2 y no vendes lo que tienes, quedan 2000 USD invertidos y 10 + 12,5 = 22,5 unidades; el costo promedio se queda fijo en 2000 ÷ 22,5 ≈ 88,89. Cuando el precio vuelve a 80, la posición vale 22,5 × 80 = 1800 USD: todavía 200 USD abajo (−10,00%), y el precio tiene que superar 88,89 para recuperar lo invertido. Al mismo precio de 80, la cuenta que compró los seis periodos gana 33,33%.
Al final, para que el DCA llegue a su sonrisa hace falta que lo que compras suba en el largo plazo. Si eso se cumple o no con bitcoin te toca juzgarlo a ti; el DCA por sí solo no hace que el precio vuelva.
Invertir de forma periódica no elimina el riesgo del activo que compras ni garantiza ganancias. El precio de bitcoin es muy volátil y puedes perder todo tu capital. Todos los precios de este artículo son supuestos y no representan ningún mercado ni rendimiento real.
Cómo sacar tu punto de equilibrio de tu propio historial de DCA
Si en tu plan solo hubo compras y ninguna venta, basta con el historial de órdenes de tu plataforma o con tu propia hoja de cálculo:
- Suma lo que de verdad se descontó en cada periodo, comisiones incluidas: ese es el total invertido.
- Suma las unidades que de verdad recibiste en cada periodo, ya descontadas las comisiones: esas son las unidades acumuladas.
- Total invertido ÷ unidades acumuladas es tu costo promedio con la comisión de compra incluida.
- Para saber a qué precio puedes vender sin perder, divide una vez más: total invertido ÷ (unidades acumuladas × (1 − comisión de venta)).
Compara el precio de hoy con el resultado del paso 4: si está por encima, tu cuenta ya llegó al lado derecho de la sonrisa; si está por debajo, sigues en la mitad izquierda o en el fondo. Si vendiste una parte por el camino, hay varias formas de repartir el costo de las unidades que quedan, y esta división no se puede aplicar tal cual.
El costo promedio coincide exactamente con la media armónica de los precios solo cuando el monto es el mismo en todos los periodos y no se cuentan comisiones. En un plan con montos distintos, el paso 3 sigue valiendo, pero el resultado ya no es esa media armónica: el costo promedio se acerca a los precios de los periodos en que más pusiste.
Divulgación: si al registrarte en Binance introduces el código de invitación de este sitio, podríamos recibir una comisión por referido, sin costo extra para ti. Invertir conlleva riesgo; el contenido es solo educativo y no es asesoramiento de inversión.