El índice ahr999 para acumular bitcoin: de dónde sale la fórmula y cómo usarlo si haces DCA
El ahr999 es un ratio que compara el precio actual de bitcoin con dos referencias a la vez: el costo de haber hecho DCA durante los últimos 200 días y una curva ajustada de crecimiento a largo plazo. Te dice en qué tramo estás frente a la historia, pero no se encarga de decirte si comprar o parar. Aquí desarmamos la fórmula y contamos con detalle dónde no acierta.
Este artículo no da la lectura de hoy ni dice qué significa para el mercado. La razón es sencilla: un texto que te enseña a leer un indicador, si deja una cifra congelada dentro del cuerpo, en unas semanas se convierte en desinformación. Así que todo lo que viene abajo es mecánica: cómo se calcula, de dónde salen los números de cada tramo y qué cosas no entran en su cuenta. La lectura la miras tú en un sitio de datos público, y el juicio lo haces tú.
Qué es el ahr999 y quién lo hizo
El ahr999 es un ratio de valoración de bitcoin propuesto por una persona, no un indicador oficial publicado por ninguna institución. El nombre del indicador es el alias en internet de quien lo propuso; en la comunidad cripto de habla china también lo llaman 九神 (Jiushen), un apodo propio de esa comunidad. Entre 2018 y 2019 hizo público este algoritmo, junto con su propia lógica de acumular bitcoin a largo plazo y ajustar el ritmo según el tramo.
Que después haya acabado siendo algo que tanta gente mira a diario no se debe a ninguna validación académica, sino a dos hechos muy prácticos. El primero, que el algoritmo es lo bastante simple: cualquiera puede rehacer la cuenta con datos públicos de precio diario, sin pagar por datos ni depender de un modelo privado. El segundo, que los grandes sitios de datos de mercado lo incorporaron a su biblioteca de indicadores y lo actualizan solos cada día, así que te ahorran el cálculo.
Vale la pena recordar estos dos puntos, porque son los que definen la naturaleza del indicador: su peso viene de que lo usa mucha gente, no de que esté rigurosamente demostrado. Un indicador que mira mucha gente y un indicador validado como eficaz son dos cosas distintas. Cuando lleguemos a las limitaciones vas a ver mejor cuánto pesa esa diferencia.
La fórmula por dentro: dos varas que se multiplican
El valor del ahr999 es igual al producto de dos ratios. Cada uno mide una cosa; solo juntos dan el sentido completo:
| Componente | Qué mide | Qué pregunta responde |
|---|---|---|
| Precio actual ÷ costo medio de DCA a 200 días | Cuántas veces el precio de hoy es el costo promedio de quienes hicieron DCA en los últimos 200 días | Frente a esta última tanda de compradores, ¿está caro ahora? |
| Precio actual ÷ valoración por crecimiento exponencial | Cuántas veces el precio de hoy es el valor de una curva ajustada de crecimiento a largo plazo | Frente a la trayectoria de crecimiento de largo plazo, ¿está caro ahora? |
Empecemos por la primera vara. El costo medio de DCA a 200 días es el costo promedio de tenencia que sale de comprar una vez al día durante los últimos 200 días. Su sentido es directo: equivale más o menos a la línea de costo de quienes llevan poco más de medio año comprando de forma mecánica todos los días. Si divides el precio actual entre él y el resultado es menor que 1, el precio de hoy está por debajo del costo de esa gente: comprando ahora compras más barato que su precio promedio. Si es claramente mayor que 1, esa gente ya acumula bastante ganancia sobre el papel y tú estás comprando por encima de ellos.
Esta vara se acerca mucho a lo que siente de verdad quien hace DCA; su defecto es que solo mira 200 días. En un mercado alcista que sube un año seguido, la línea de costo se va levantando con él, y entonces el ratio puede volver cerca de 1 sin que eso signifique que el precio está barato: solo significa que, frente a los compradores del último medio año, no está caro.
La segunda vara cubre justamente esa miopía. La valoración por crecimiento exponencial toma la edad de bitcoin (los días transcurridos desde su nacimiento hasta hoy), ajusta con ella una curva de crecimiento de largo plazo y lee el valor que esa curva da para el día de hoy. El supuesto de fondo es que el centro de gravedad del precio de bitcoin a largo plazo sube, en escala logarítmica, siguiendo más o menos una recta. Dividir el precio actual entre el valor de la curva mide cuánto se ha alejado el precio de esa trayectoria de largo plazo.
Multiplicar los dos ratios significa que el número solo sale realmente bajo cuando las dos referencias están baratas. Si algo está barato solo frente al costo de corto plazo pero muy por encima de la curva de largo plazo, el producto lo devuelve hacia arriba; y al revés, igual. Ahí está lo más inteligente del diseño: no se deja engañar fácilmente por una ganga falsa medida en una sola dimensión.
El día que entendí esta fórmula, lo que me pareció entrañable fue su honestidad: no finge predecir nada, solo parte la pregunta difusa de si algo "está caro" en dos distancias que sí se pueden medir. El indicador llega hasta ahí y se detiene; qué hacer después, no decide ni una palabra por ti. Lo molesto es que casi todo el mundo empieza por "cuánto marca ahora" y nunca llega al paso de "qué está midiendo".
De dónde salen el 0,45 y el 1,2
Lo más importante, primero: los números que siguen son el criterio que el autor original trazó en 2019 con un backtest sobre los datos históricos de entonces, no constantes físicas inmutables. Como escala de referencia, sirven; como líneas de señal de compra y venta, están mal usados.
| Tramo de lectura | Nombre que le dio el autor | Cómo entenderlo |
|---|---|---|
| Por debajo de 0,45 | Zona de compra en mínimos | El tramo de infravaloración profunda que aparecía poco en aquel backtest |
| Entre 0,45 y 1,2 | Zona de DCA | El tramo donde se pasa la mayor parte del tiempo: basta con comprar según el plan |
| Por encima de 1,2 | Caro | El precio corre claramente por delante de las dos referencias |
Quizá te preguntes: ¿por qué 0,45 y no 0,5? La respuesta es bastante prosaica: las dos fronteras se trazaron a posteriori. El autor tomó el tramo de historia del que disponía entonces, miró en qué posiciones del ratio la experiencia de compra resultaba mejor y trazó dos líneas. Es una práctica muy habitual en el mundo cuantitativo, y también muy propensa al sobreajuste: dónde queda la línea depende de cómo sea el tramo de historia que tengas en la mano. Cambia la muestra y la línea puede moverse.
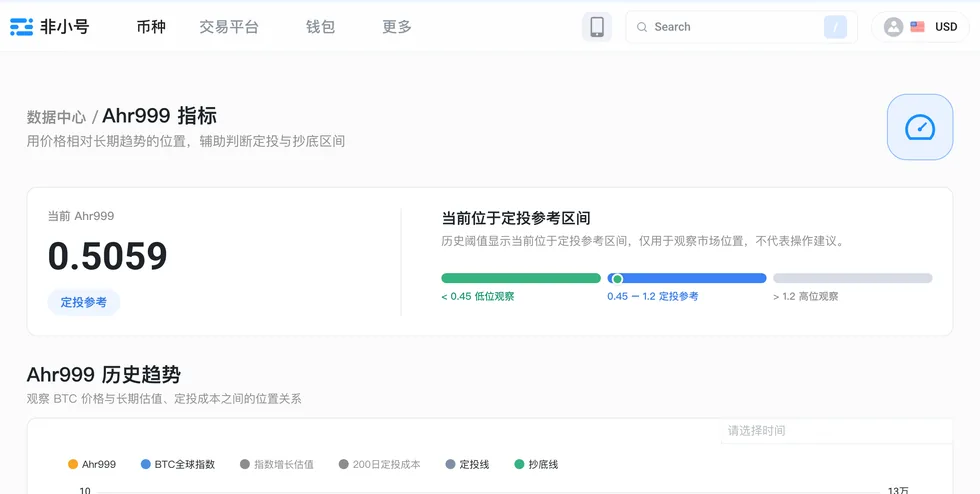
De paso: por ahí vas a leer frases del tipo "históricamente, tal porcentaje del tiempo se ha pasado en la zona de compra en mínimos". Eso también es solo el resultado estadístico de un backtest sobre una muestra concreta; en cuanto la muestra se alarga, el porcentaje cambia. No es que estos porcentajes no se puedan mirar: es que no se pueden mirar separados de su denominador — y el denominador está vivo. Cada día que pasa se mueve un poco, y volver a ajustar la curva hace además que los días que caen en el borde cambien de lado. Así que, si lo citas, tienes que poner el denominador al lado: por ejemplo, calculando con los tres tramos de días que mostraba la página de cierto sitio de datos ese día (>1,2: 2.058 días; 0,45–1,2: 2.909 días; <0,45: 731 días; 5.698 días en total), la zona de compra en mínimos sale alrededor del 13%, la zona de DCA alrededor del 51% y la zona de sobrevaloración alrededor del 36% — y ese conjunto de cifras solo vale para el denominador de ese día. Cuando alguien te suelta un porcentaje pelado y no dice cuál es el denominador, eso sí es para desconfiar. Si de verdad quieres saberlo, baja tú un tramo de datos diarios públicos y haz la cuenta: es más fiable que copiar el número de otro.
Para qué le sirve de verdad a quien hace DCA: un marco de referencia que no mira tus emociones
¿Entonces para qué sirve? Mi respuesta es esta: su mayor valor no es cronometrar el mercado, es darte un marco de referencia que no depende de tus emociones.
Lo difícil del DCA nunca ha sido la aritmética: es aguantar. El mercado lleva medio año cayendo, abres las noticias y todo es derrumbe, abres la comunidad y todo son insultos, y en ese momento la voz de tu cabeza dice "esta vez es distinto, mejor paro un rato". Lo que el indicador puede aportar es justo lo que no aportan ni las noticias ni la comunidad: una coordenada que no tiene nada que ver con cómo te sientes — en qué tramo queda la posición de hoy, puesta sobre estos últimos años.
Ese papel no depende de que acierte, sino de que sea estable. Cada día calcula lo mismo con el mismo algoritmo, y no cambia porque a alguien con muchos seguidores le haya dado por publicar un mensaje. Cuando estés en pánico, míralo: si descubres que la lectura sigue en el tramo de en medio, al menos te recuerda que lo que te está haciendo daño es la velocidad de la caída, no el lugar donde está el precio. Y al revés: en pleno mercado alcista, con todo el mundo gritando que te subas, si la lectura muestra con claridad que el precio va ya muy por delante de las dos referencias, quizá esa mirada baste para que te quedes quieto.
Dicho de otro modo: cura el "yo creía", no el "debo comprar o no". La primera función está muy infravalorada; la segunda, la que el indicador intenta asumir, está muy sobrevalorada.
Las cuatro cosas que no calcula
Esta es la sección que más me gustaría que leyeras entera. Casi todas las páginas que explican el ahr999 se detienen en cómo leer los tres tramos, y lo que de verdad decide si vas a salir perjudicado son estas cuatro cosas que no entran en su cuenta.
1. La referencia ajustada se va a la deriva
La segunda vara ajusta el crecimiento exponencial del pasado, y dentro lleva escondido un supuesto: que el ritmo de crecimiento futuro será parecido al pasado. Pero la capitalización de bitcoin no ha dejado de crecer, y cuanto mayor es el tamaño, más normal —y menos excepcional— es que el crecimiento se modere. Si el ritmo real queda por debajo de la pendiente de esa curva, la valoración que da la curva será sistemáticamente alta y el ratio quedará sistemáticamente bajo: parecerá que lleva mucho tiempo "en zona infravalorada", cuando quizá lo único que pasa es que la referencia está desfasada. La deriva de la referencia no suena ninguna alarma: solo hace que el indicador te parezca cada vez más barato.
2. Solo conoce el precio, no el mundo
La fórmula tiene una sola entrada: la serie de precios. Es decir, la liquidez macro, los cambios de criterio regulatorio en cada país, variables estructurales como los ETF spot: nada de eso le consta. Esas cosas cambian los canales por los que entra y sale el dinero y la composición de los participantes, o sea, la forma misma en que se forma el precio. Una referencia ajustada solo con precios históricos no tiene manera de meter en la cuenta que han cambiado las reglas del juego.
3. Las lecturas no coinciden entre fuentes de datos
Parece el mismo indicador, pero el número que da cada sitio de datos puede no coincidir. Las diferencias vienen de detalles muy finos: qué par de trading se toma como precio, cómo se toma el precio del día, con qué tramo de historia se calculan los parámetros de la curva ajustada, cómo se alinean los 200 días. En mitad del tramo central da igual, pero cuando la lectura queda justo cerca de 0,45 o de 1,2 y el sitio A dice que ya entró en la zona de compra en mínimos mientras el sitio B dice que todavía no, la cosa se pone incómoda. Si tu acción depende de que la lectura cruce cierta línea, en realidad dependes del criterio de cálculo de un sitio de datos concreto.
4. Usarlo para cronometrar degrada el DCA a juicio subjetivo
Esta es la más escondida y también la más cara. Si el DCA le funciona a la gente normal es precisamente porque es tonto: monto fijo, fecha fija, sin mirar el precio, sin espacio para decidir. En cuanto le añades "si la lectura baja de cierto valor, duplico; si sube de cierto valor, pauso", has vuelto a invitar a entrar al espacio de decisión, y cada punto de decisión es una puerta por donde pasan las emociones. De esa trampa hablé en ¿Vale la pena el "DCA inteligente" (comprar más en las caídas)?: reglamentar las compras extra no está mal en sí; lo que está mal es subestimar lo difícil que es apretar el botón justo cuando más habría que apretarlo. Usar el ahr999 como interruptor te deja frente al mismo problema, y con una capa más de incertidumbre encima: la de si el indicador seguirá funcionando.
El ahr999 te da una noción de en qué posición estás, y el precio de eso es que tiene una referencia que se va a la deriva con el tiempo, una entrada de datos que solo mira el precio y unas fronteras trazadas a posteriori. Usado como marco de referencia, ese precio lo puedes pagar; usado como interruptor de compra y venta, ese precio te estalla entero justo en la vez en que más falta te hacía que acertara.
Cómo meterlo dentro de tu propio DCA
Te doy tres límites, todos bastante prosaicos; yo mismo lo uso así.
Primero, ponlo en la columna de "observar", no en la de "ejecutar". El plan de DCA se configura como se configuraba: monto fijo, fecha fija, ejecución automática. Que mires o no el indicador no cambia si este mes se hace el cargo. Puedes escribir cada mes una línea de notas frente a la lectura, anotando la posición de entonces y tu estado de ánimo; medio año después, al releerlas, esas notas valen mucho más que la lectura misma.
Segundo, no conviertas las fronteras de los tramos en disparadores. Si de verdad quieres que tu aporte varíe con la valoración, que al menos varíe de forma continua, y no que se duplique de golpe en el instante en que se toca el 0,45. Entre cruzar una línea trazada a posteriori y el día anterior a cruzarla no hay ninguna diferencia de fundamentales: lo único que cambia es tu psicología.
Tercero, si quieres comprobar si ajustar la posición según el indicador es de verdad mejor, no me hagas caso a mí ni al indicador: córrelo tú. Esto se puede cuantificar perfectamente: el mismo tramo de historia, por un lado DCA de monto fijo puro y por otro monto ajustado según la valoración, y al final comparas costo y valor final. La calculadora de backtest de DCA en Bitcoin del sitio sirve justo para eso, y el intervalo de fechas lo puedes ir cambiando para probar. Solo te aviso de una trampa: cualquier regla de ajuste, si usas el mismo tramo de historia para calibrar los parámetros y para comprobar el resultado, va a dar una conclusión bonita — porque estás usando la respuesta para construir la respuesta. Si quieres examinarla de verdad, fija los parámetros en la primera mitad y compruébalos en la segunda.
Y un aviso sobre una confusión frecuente: el ahr999 y el ciclo de halving no son lo mismo, no los pongas a confirmarse mutuamente. La fecha del halving está escrita en el protocolo y se puede calcular con años de antelación; el ahr999 es un ratio de valoración salido de comparar el precio con dos referencias, sin ninguna propiedad de calendario. Si quieres aclarar cómo usar el ciclo en tu DCA, lee El DCA frente al halving de Bitcoin: cómo hacer DCA en el ciclo de 4 años y si conviene cronometrar; si lo que quieres es ubicar en qué fase del ciclo de halving estamos, el sitio tiene una Guía del ciclo de halving para hacer DCA.
El indicador es una herramienta para entender, no un permiso para cronometrar
Si hay que comprimir este artículo en una frase: el ahr999 es una herramienta que te ayuda a entender en qué posición estás, no un permiso que te autoriza a cronometrar el mercado.
Entiendo por qué resulta atractivo. Lo más incómodo del DCA es que, una vez que el dinero está dentro, no tienes ni idea de dónde estás parado: si sube, no sabes si seguir; si baja, no sabes hasta dónde va a bajar. Un número capaz de decirte si ahora está más bien barato o más bien caro alivia de forma natural esa sensación de ingravidez. Esa necesidad es real, y el ahr999 de hecho la satisface en parte.
Pero de "sé dónde estoy parado" a "debo ajustar mi posición en consecuencia" hay un foso muy ancho. Cruzarlo no requiere un indicador, sino un conjunto completo de reglas que hayas validado y que además seas capaz de ejecutar, más la disciplina de cumplirlas tanto en el pánico como en la codicia. La inmensa mayoría de la gente —yo incluido— no puede asegurar que reúne eso de forma estable. Los 5 errores comunes del DCA empiezan casi todos con un "he dado con una señal que los demás no conocen".
Así que mi consejo es de lo más aburrido, pero creo que es el correcto: usa el ahr999 como termómetro, no como volante. Míralo, entérate de en qué tramo estás y vuelve a ejecutar ese plan de DCA torpe que no necesita que juzgues nada. Los indicadores dejan de funcionar, las referencias se van a la deriva, los criterios de los sitios de datos no coinciden entre sí; y un plan de DCA que no se interrumpe durante años no necesita que ninguna de esas cosas se cumpla. Si quieres asentar antes la base, empieza por La guía completa de DCA en bitcoin: de cero a tu primera compra.
Primero pon en marcha ese plan que no necesita que juzgues nada
Mirar indicadores es un extra; la base es una cuenta que cobre sola y que no te obligue a decidir cada mes. Primero echa a andar el DCA y después hablamos de marcos de referencia.
Divulgación: si al registrarte en Binance introduces el código de invitación de este sitio, BN1516, podríamos recibir una comisión por referido, sin costo extra para ti. Invertir conlleva riesgo; el contenido es solo educativo y no es asesoramiento de inversión.
Preguntas frecuentes
¿Quién hizo el indicador ahr999?
Lo propuso un acumulador de bitcoin de la comunidad cripto de habla china; el nombre del indicador es su propio alias en internet, y en esa comunidad también lo llaman 九神 (Jiushen). Entre 2018 y 2019 hizo públicos este algoritmo y su propia lógica de acumulación. Es un indicador de origen particular, sin respaldo institucional; solo después, cuando algunos sitios de datos de mercado lo incorporaron y lo siguieron calculando, se fue convirtiendo poco a poco en algo que mucha gente mira a diario.
¿Dónde se mira la lectura actual del ahr999?
Este sitio no ofrece lecturas en tiempo real. Hay sitios públicos de datos de mercado con páginas que se actualizan a diario: por ejemplo la página Ahr999 Index de CoinGlass, que muestra a la vez la lectura, el precio de BTC y el costo a 200 días, de modo que puedes contrastarlos; sitios de datos como Feixiaohao (非小号, en chino) o CoinAnk también tienen su página correspondiente. Los criterios de cálculo varían un poco de un sitio a otro, así que es normal que las lecturas difieran en los decimales.
¿Una lectura por debajo de 0,45 significa que hay que entrar con todo?
No. El 0,45 es una frontera que el autor original trazó en 2019 con los datos históricos de entonces: describe una distribución del pasado, no una garantía sobre el futuro. La pregunta más práctica es otra: entrar con todo y hacer DCA son, de entrada, formas de operar incompatibles; si por una lectura gastas toda tu munición, después, por más que baje el precio, ya no te queda dinero para comprar. Una lectura baja indica como mucho que ahora está relativamente barato; no puede decirte si va a estar más barato todavía.
¿El ahr999 y el ciclo de halving de Bitcoin son lo mismo?
No. El halving es un evento de oferta escrito en el protocolo, y su fecha se puede calcular con años de antelación; el ahr999 es un ratio de valoración que sale de comparar el precio con dos referencias, y solo refleja cuánto se desvía el precio ahora mismo, sin ningún calendario dentro. En un gráfico pueden parecer responderse el uno al otro, pero eso son dos maneras de registrar el mismo tramo de historia, no una que se deduzca de la otra.